비용 요인
가슴수술 가격, 병원마다 다른 이유는 견적 항목에 있습니다
가슴확대 수술 비용이 병원마다, 사람마다 다른 이유는 한 가지 금액이 아니라 여러 항목의 합이기 때문입니다. 보형물 종류와 보증 프로그램, 절개 위치와 보형물을 넣는 층(이중평면 여부), 마취 방식, 수술 전 검사와 사후관리가 어디까지 포함되는지, 거상이나 지방이식을 같이 하는지에 따라 합계가 달라지죠. 이 글은 금액 대신 견적서를 읽는 순서대로 그 항목을 하나씩 짚습니다.
견적서는 이 순서로 읽습니다
우선 미용 목적의 가슴확대는 건강보험이 적용되지 않는 비급여 진료입니다. 비급여 진료비용은 의료기관이 환자가 쉽게 알 수 있도록 고지해야 하고, 고지한 금액을 초과해 받을 수 없도록 의료법에 정해져 있습니다. 즉 상담 뒤 받는 견적서는 병원이 고지한 항목과 단가를 환자 개인의 조건에 맞게 조합한 문서인데요. 합계만 보면 왜 그 금액인지 알 수 없고, 항목별로 나누어 읽어야 비로소 비교가 됩니다.
- 수술비(집도비): 수술 방식과 난이도, 수술 시간이 반영되는 항목입니다. 절개 위치, 보형물을 넣는 층, 내시경 사용 여부가 여기에 들어갑니다.
- 보형물비: 내용물, 표면, 모양, 제조사에 따라 단가가 다릅니다. 보증 프로그램이 붙은 제품인지 함께 봅니다.
- 마취비: 전신마취인지 정맥 진정인지, 마취 시간은 얼마인지, 누가 마취를 담당하는지에 따라 달라집니다.
- 검사비: 마취 전 기본 검사와 유방 상태를 보는 영상 검사가 수술비에 포함인지 별도인지 확인합니다.
- 사후관리비: 처방약, 압박복이나 브래지어, 봉합사 제거, 정기 검진, 보형물 추적 검사 중 어디까지 포함되는지 봅니다.
- 동반 수술비: 거상이나 지방이식을 같이 하면 별도 항목으로 더해집니다.
미국성형외과학회(ASPS)도 수술 비용을 집도비, 마취비, 시설비, 검사비, 수술 후 압박복, 처방약으로 나누어 안내합니다. 어느 나라든 항목 구성은 비슷한데, 각 항목이 '포함'인지 '별도'인지가 병원마다 달라서 합계가 벌어집니다. 그만큼 견적서를 받으면 합계보다 빈칸부터 찾는 것이 순서입니다.
1. 보형물 종류와 보증 프로그램
보형물이 비싸면 결과도 좋을까요? 꼭 그렇진 않습니다. 보형물 단가는 내용물(실리콘 겔인지 생리식염수인지), 겔의 응집도, 표면 형태, 모양(원형인지 물방울형인지), 제조사에 따라 정해지는 것이지 결과를 약속하는 값이 아닙니다. 어떤 보형물이 맞는지는 가슴 조직의 두께, 처짐 정도, 좌우 차이, 원하는 모양을 보고 정합니다. 실리콘 겔은 파열돼도 겉으로 드러나지 않을 수 있어 영상 검사로 확인해야 하고, 생리식염수는 파열되면 크기가 줄어 알아차리기 쉬운 대신 주름이나 꺼짐이 생길 수 있습니다. 어느 쪽이든 장단점과 위험이 따로 있습니다. 보형물을 고르는 기준은 보형물 종류 안내에 따로 정리되어 있습니다.
| 항목 | 비용이 갈리는 이유 | 상담 때 확인할 점 |
|---|---|---|
| 내용물과 겔 응집도 | 실리콘 겔과 생리식염수는 제조 방식과 단가가 다릅니다. | 파열 때 어떻게 알 수 있는지, 추적 검사가 필요한지 |
| 표면과 모양 | 원형과 물방울형, 표면 처리에 따라 제품군과 단가가 다릅니다. | 본인 조직 상태에서 그 모양을 고른 이유 |
| 제조사 보증 | 보증 사유, 기간, 지원 범위가 제품마다 다릅니다. | 보증 사유, 기간, 등록 절차, 재수술 때 수술비와 마취비 포함 여부 |
| 보형물 정보 카드 | 비용 항목은 아니지만 재수술과 보증 신청의 근거가 됩니다. | 제조사, 모델, 크기, 일련번호를 받아 두기 |
보증 프로그램은 제조사가 파열 등 정해진 사유가 생겼을 때 교체용 보형물을 제공하거나 비용 일부를 지원하는 제도입니다. 조건은 제품과 제조사마다 다르고, 수술 뒤 제품 등록 같은 절차가 조건으로 붙기도 하는데요. 중요한 것은 보증이 다루는 범위입니다. 보형물 자체만 해당하는지, 재수술의 집도비와 마취비까지 지원하는지, 기간은 언제까지인지를 서면으로 확인해야 합니다. 보증이 있다고 해서 재수술 비용이 없어지는 것은 아닙니다.
보형물은 영구적인 제품이 아닙니다. 미국 식품의약국(FDA)은 보형물을 오래 가지고 있을수록 제거나 교체 가능성이 커지므로 추가 수술을 전제로 결정하라고 안내하고, 합병증으로 제거나 교체를 하더라도 그 비용이 보험으로 보상되지 않을 수 있다고 밝힙니다. 보형물 수술의 주요 위험은 구형구축(보형물 둘레에 생긴 피막이 두꺼워지고 조여 드는 것), 파열, 위치 이동, 감각 변화, 비대칭, 그리고 드물게 보고되는 유방보형물 연관 역형성 대세포 림프종(BIA-ALCL)입니다. 따라서 첫 수술 견적만이 아니라 이후 추적 검사와 재수술 비용이 생길 수 있다는 전제로 전체 비용을 보는 것이 맞습니다.
2. 절개 방식과 이중평면 여부
절개 위치는 보통 가슴 밑 주름선, 유륜 가장자리, 겨드랑이 세 곳 중에서 고릅니다. 배꼽을 통한 방법은 합병증 비율이 높은 것으로 보고되어 선택지에서 빠지는 경우가 많습니다. 어디를 절개할지는 보형물 종류와 크기, 흉터가 어디에 남는 것이 나은지, 수유 계획, 유륜 크기를 보고 정하는데요. 겨드랑이 절개는 내시경으로 박리하는 경우가 많아 장비와 수술 시간이 더해지고, 그만큼 수술비 항목이 달라질 수 있습니다.
보형물을 넣는 층도 비용과 결과를 함께 가릅니다. 유선 조직 아래에 넣는 방법, 대흉근 아래에 넣는 방법, 그리고 윗부분은 근육 아래에 두고 아랫부분은 유선 아래에 두는 이중평면이 있습니다. 이중평면은 근육의 아래쪽 부착부를 일부 풀어 보형물의 위쪽은 근육이 덮고 아래쪽은 유선과 피부가 덮게 만드는 방식입니다. 어느 층에 넣을지는 보형물 종류, 원하는 크기, 가슴 조직의 두께와 처짐 정도, 생활 습관을 보고 정합니다.
비용 면에서는 박리 범위가 넓고 수술 시간이 긴 방식일수록 수술비와 마취비가 함께 늘어나는 구조입니다. 다만 이중평면이 상위 옵션이라서 비싼 것은 아닙니다. 조직 상태에 맞지 않는 층을 고르면 모양이나 촉감에서 문제가 생길 수 있어, 비용보다 적응증이 먼저입니다. 견적서에 이중평면이 적혀 있다면 왜 그 층을 골랐는지, 다른 층을 골랐을 때 결과가 어떻게 달라지는지 물어보는 것이 순서입니다.
3. 마취 방식
가슴확대는 전신마취로 하는 경우가 일반적이고, 병원과 수술 범위에 따라 정맥 진정(흔히 수면마취라고 부르는 방식)에 국소마취를 더해 진행하기도 합니다. 마취비는 어떤 방식인지, 마취 시간이 얼마인지, 마취를 누가 담당하는지(마취통증의학과 의사가 상주하는지)에 따라 달라지는데요. 당일 퇴원인지 하루 입원인지도 여기에 묶여 있습니다.
마취 방식은 비용으로 고르는 항목이 아닙니다. 병력, 복용 중인 약, 수술 시간, 동반 수술 여부를 보고 정하며, 어느 방식이든 호흡과 순환에 관한 위험이 있어 마취 전 평가와 금식, 마취 중 감시가 필요합니다. 견적서에 마취비가 따로 없다면 수술비에 포함된 것인지, 진정 방식이라 마취비 항목을 두지 않은 것인지 확인해야 합니다. 마취 방식이 다르면 두 견적서의 합계를 그대로 비교할 수 없죠.
4. 수술 전 검사와 사후관리 포함 범위
수술 전 검사는 마취를 위한 기본 검사(혈액검사, 심전도 등)와 유방 상태를 보는 영상 검사로 나뉩니다. 수술 전에 건강 상태와 병력, 임신 가능성을 의료진에게 알리고 수술의 필요성, 이식받을 제품, 장점과 위험을 충분히 상의한 뒤 결정하는 것이 공공기관 안내의 기본입니다. 검사는 '하는지'가 아니라 '포함인지'가 견적을 가릅니다. 병원에 따라 검사비를 수술비에 넣기도 하고 따로 청구하기도 합니다.
사후관리는 견적서마다 가장 크게 갈리는 항목입니다. 수술 직후의 처방약과 드레싱, 봉합사 제거, 압박복이나 브래지어, 정기 검진, 그리고 보형물 추적 검사가 여기에 들어가는데요. 식품의약품안전처는 실리콘 겔 보형물의 경우 증상이 없어도 수술 5~6년 후부터 2~3년마다 MRI 또는 초음파로 파열 여부를 검사하도록 권고합니다. 이 검사는 보통 첫 수술 견적에 들어 있지 않고, 추후 관리와 재수술 비용도 첫 견적 밖에 있는 경우가 흔합니다.
- 처방약, 드레싱, 봉합사 제거가 수술비에 포함되는지
- 압박복이나 수술용 브래지어를 병원이 제공하는지, 따로 사는지
- 정기 검진은 몇 회까지, 언제까지 포함되는지
- 보형물 추적 검사(초음파, MRI)가 포함인지, 별도라면 어디서 받는지
- 합병증으로 처치가 필요할 때 비용 기준이 어떻게 되는지
5. 거상이나 지방이식을 같이 하는 경우
처진 가슴에 보형물만 넣으면 될까요? 결론부터 말씀드리자면 처짐 정도에 따라 다릅니다. 유두 위치가 가슴 밑 주름선보다 많이 내려가 있거나 피부가 많이 늘어난 경우에는 보형물만으로 모양이 잡히지 않아 가슴 거상을 같이 하거나, 거상을 먼저 하고 확대를 나중에 하는 단계적 수술을 권하기도 합니다. 거상은 크기를 키우는 수술이 아니라 위치와 모양을 올리는 수술이라, 풍만함까지 원한다면 확대와 거상을 함께 계획하게 됩니다. 거상이 더해지면 절개가 길어지고 수술 시간이 늘어 수술비와 마취비가 같이 올라가고, 흉터 범위와 유두 감각 변화 같은 위험도 따로 설명을 들어야 합니다.
지방이식은 보형물 가장자리나 가슴골처럼 조직이 얇은 부위를 보완하거나, 보형물 없이 작은 폭의 확대를 원할 때 쓰입니다. 지방을 뽑는 부위의 지방흡입과 가슴에 넣는 이식이 한 세트라 별도 항목으로 더해지는데요. 이식한 지방은 일부가 흡수되어 남는 양이 사람마다 달라 보충 이식이 필요할 수 있고, 낭종, 감염, 미세 석회화, 지방 괴사가 생길 수 있습니다. 이식 사실은 이후 유방 검진 때 알리는 것이 좋습니다.
| 동반 수술 | 같이 하게 되는 경우 | 견적에 더해지는 항목 | 함께 들어야 할 위험 |
|---|---|---|---|
| 가슴 거상 | 유두 위치가 낮고 피부가 늘어나 보형물만으로 모양이 잡히지 않을 때 | 거상 수술비, 길어진 마취 시간, 추가 봉합과 흉터 관리 | 흉터 범위, 유두 감각 변화, 좌우 차이 |
| 지방이식 | 가슴골이나 보형물 가장자리 보완, 또는 보형물 없는 소폭 확대 | 지방흡입비, 이식비, 보충 이식 가능성 | 흡수로 인한 양 감소, 낭종, 석회화, 지방 괴사, 감염 |
상담 때 물어볼 것과 바로 진료가 필요한 신호
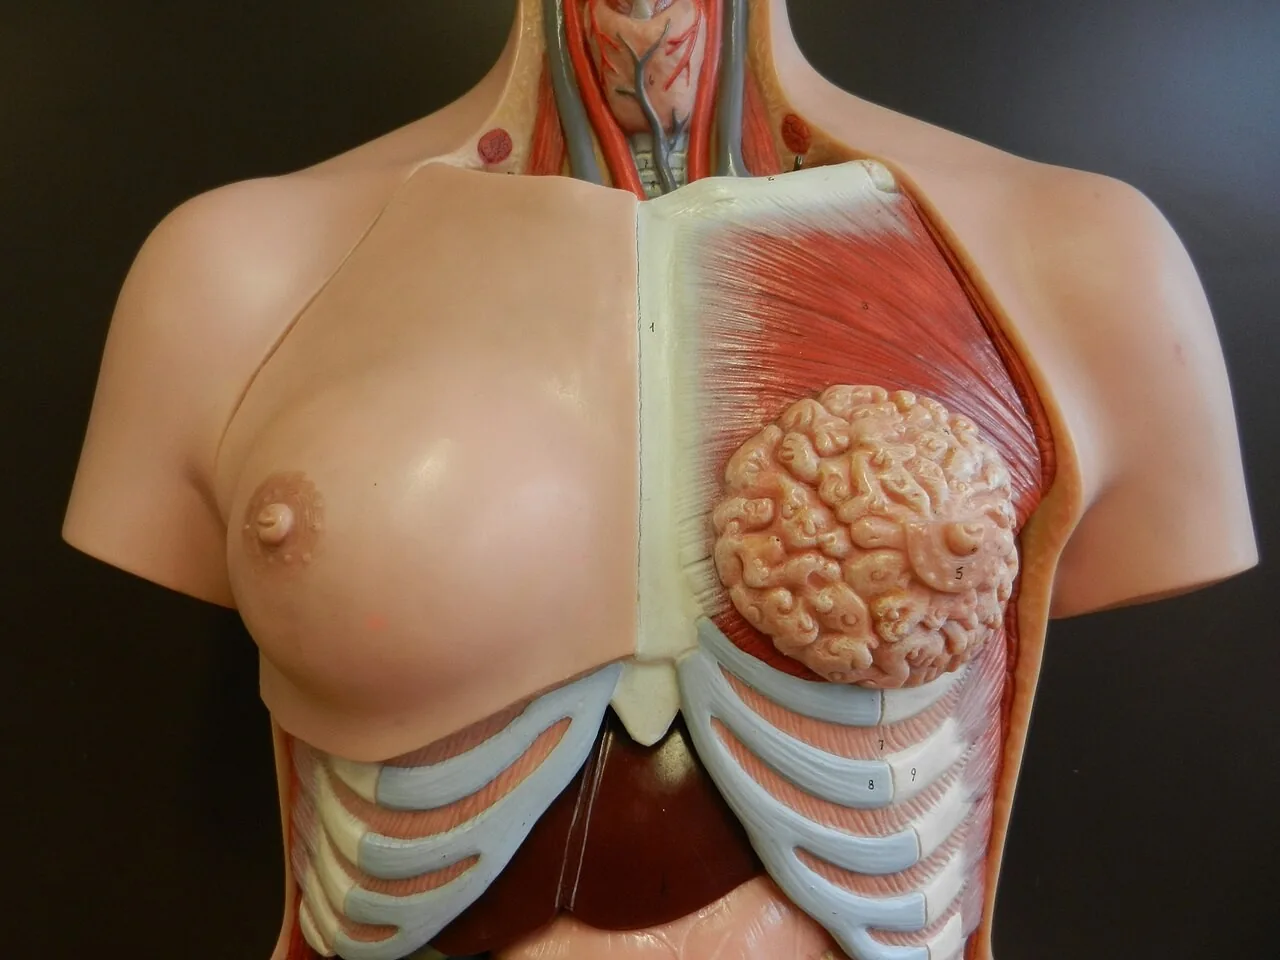
두 곳 이상에서 견적을 받았다면 합계가 아니라 항목을 같은 줄에 놓고 봅니다. 보형물 종류와 보증 범위, 절개와 삽입 층, 마취 방식과 입원 여부, 검사와 사후관리 포함 범위, 동반 수술 유무가 같아야 비교가 됩니다. 가슴확대를 고려하시는 분이라면 아래 질문을 상담 때 그대로 물어보면 견적서의 빈칸이 채워집니다.
- 보형물의 제조사, 모델, 표면, 모양은 무엇이고 본인 조직에서 그것을 고른 이유는 무엇인지
- 보증 프로그램의 사유, 기간, 등록 절차, 재수술 때 수술비와 마취비 포함 여부
- 절개 위치와 삽입 층(이중평면 여부)을 그렇게 정한 근거와 예상 흉터
- 마취 방식과 담당자, 입원 여부, 마취비가 수술비에 포함인지
- 수술 전 검사, 처방약, 압박복, 정기 검진, 추적 검사 중 어디까지 포함인지
- 합병증으로 재수술이 필요할 때 비용 기준
- 병원이 고지한 비급여 항목표와 견적서의 항목 이름이 일치하는지
이미지 출처: 대표 이미지 ProSeal Laryngeal Mask Airway inflated 001 ignis, Wikimedia Commons, CC BY-SA 3.0; 그림 1 Laryngeal mask 100 Wikimedia Commons, CC BY 3.0; 그림 2 Brüste im Modell, breasts in the model Beat Ruest, Wikimedia Commons, CC BY-SA 4.0.
자주 묻는 질문
보형물 보증이 있으면 재수술은 비용이 안 드나요?
보증은 보형물 자체에 대한 제조사 제도라서, 재수술의 집도비, 마취비, 입원비는 별도인 경우가 흔합니다. 보증이 적용되는 사유와 기간, 제품 등록 같은 조건도 제품마다 다릅니다. 상담 때 보증 문서를 직접 보고 어떤 비용까지 지원되는지 서면으로 받아 두는 것이 좋습니다.
두 곳에서 받은 견적이 많이 차이 나는데, 한쪽에 뭔가 빠진 건가요?
항목 구성이 다른 경우가 대부분입니다. 검사비, 마취비, 사후관리, 추적 검사가 포함인지 별도인지, 보형물 종류와 보증 범위가 같은지, 마취 방식과 입원 여부가 같은지를 먼저 맞춰 보면 차이의 이유가 드러납니다. 항목을 맞춘 뒤에도 차이가 남으면 그 이유를 각 병원에 직접 물어보면 됩니다.
실손보험이나 건강보험으로 일부라도 돌려받을 수 있나요?
미용 목적의 가슴확대는 건강보험이 적용되지 않는 비급여 진료입니다. 실손보험은 약관에서 미용 목적 수술을 보상 범위에서 제외하는 경우가 많아, 수술 전에 가입한 보험사에 약관을 확인하는 것이 순서입니다. 합병증 치료나 보형물 제거 비용도 보험 적용 여부가 사례마다 달라 미리 확인해 두는 편이 낫습니다.
나중에 임신이나 체중 변화로 모양이 달라지면 또 비용이 드나요?
보형물 자체의 문제가 아니라 조직 변화로 생긴 모양 변화는 보증 사유에 들어가지 않는 것이 보통이라, 재수술을 하면 새로운 수술로 비용이 듭니다. 어떤 변화가 보증 사유이고 어떤 변화가 아닌지 수술 전에 보증 문서로 확인해 두면 나중에 다툴 일이 줄어듭니다.
추적 검사는 수술한 병원이 아니어도 받을 수 있나요?
초음파나 MRI로 보형물 상태를 보는 검사는 수술한 병원이 아니어도 받을 수 있습니다. 다만 보형물 종류와 삽입 위치를 아는 상태에서 판독하는 것이 도움이 되므로 보형물 정보 카드(제조사, 모델, 크기, 일련번호)를 가져가는 것이 좋습니다. 검사 비용은 수술 견적과 별개로 들 수 있고, 병원 사후관리 프로그램에 포함되는 경우도 있어 상담 때 미리 물어보면 됩니다.
참고 자료
- Things to Consider Before Getting Breast Implants · U.S. Food and Drug Administration (FDA) · 2023
- Breast Augmentation Cost · American Society of Plastic Surgeons (ASPS) · 2026
- Breast Augmentation Procedure · American Society of Plastic Surgeons (ASPS) · 2026
- Fat Transfer Breast Augmentation Risks and Safety · American Society of Plastic Surgeons (ASPS) · 2026
- Breast enlargement (implants) · NHS · 2023
- 인공유방(유방보형물) 수술 전후 꼭 알아두세요! · 식품의약품안전처 · 2023
- 유방확대술(Breast augmentation) · 서울아산병원 건강정보 · 2016
- 의료법 제45조(비급여 진료비용 등의 고지) · 국가법령정보센터 · 2026
관련 페이지
이 글은 공개된 의학 자료와 공식 기관 문서를 바탕으로 정리한 일반 정보입니다. 개인의 상태와 병력에 따라 판단과 치료 방법이 달라질 수 있으니 진료 상담에서 확인하세요. 글 작성과 자료 정리에 AI 도구를 활용했습니다. 병원 사진이 아닌 이미지는 출처를 밝힌 공개 라이선스 자료이며, 이 병원의 환자나 치료 결과가 아닙니다.