비용 요인
진공보조 유방생검·절제술 비용은 무엇에 따라 달라지고 실손보험은 될까요
진공보조 유방생검과 절제술의 비용은 병변의 크기와 개수, 조직검사 목적인지 절제 목적인지, 영상 유도료와 치료재료비가 견적에 포함되는지에 따라 달라집니다. 조직검사 목적이라도 행위료, 유도 초음파, 치료재료의 급여 여부가 서로 다를 수 있어 목적만으로 전체 비용이 정해지지는 않습니다. 실손보험은 가입 약관과 검사·치료 목적, 실제 진료 내용을 기준으로 심사되므로 지급 여부와 금액은 사람마다 다르고, 양성 결과나 의사 소견만으로 지급이 보장되지는 않습니다.
견적에서 확인할 비용 항목
진공보조 유방생검(VAB)은 굵은 바늘을 한 번 넣은 상태에서 진공으로 조직을 연속해서 빨아들여 잘라내는 조직검사로, 진공흡인생검이라고도 부릅니다. 흔히 기기 상표로 불리지만 정식 명칭은 진공보조 유방생검입니다. 같은 장치로 양성 병변을 영상에서 보이지 않을 때까지 제거하면 진공보조절제술(VAE)이라고 부릅니다. 절제술은 신의료기술 평가결과 고시에 올라 있는 행위인데, 신의료기술로 인정됐다는 것과 건강보험이 적용된다는 것은 별개의 문제입니다. 실제 청구 항목과 급여·비급여 구분은 진료 시점의 기준으로 확인해야 하고, 비급여 항목은 의료기관이 가격을 정하므로 같은 시술이라도 기관마다 금액이 다를 수 있습니다.
비용은 하나의 시술비가 아니라 아래 표의 항목이 합쳐진 금액이고, 항목마다 건강보험 적용 여부가 다를 수 있습니다. 국민건강보험공단 비급여 정보 포털에는 '진공보조 유방 생검시 유도 초음파'와 '초음파유도하 진공보조장치를 이용한 유방 양성병변 절제술'이 비급여 항목으로 나와 있습니다. 즉 조직검사 목적이라도 유도 초음파처럼 비급여로 공개된 항목이 있고, 양성 병변 절제술은 행위 자체가 비급여 항목으로 올라 있습니다. 병리검사 같은 나머지 항목이 급여인지는 견적서와 세부산정내역서에서 항목별로 확인합니다.
| 비용 항목 | 무엇에 따라 달라지나 | 상담 때 확인할 것 |
|---|---|---|
| 행위료(조직을 떼어내는 시술 자체) | 조직검사인지 절제인지, 병변의 개수와 크기, 시술 시간 | 이번 시술이 생검인지 절제인지, 두 번째 병변부터 어떻게 계산되는지, 예상 본인부담액 |
| 영상 유도료(바늘을 병변까지 안내하는 영상 검사) | 초음파 유도가 일반적이며, 유방촬영(입체정위)이나 MRI 유도는 장비와 과정이 다릅니다 | 유도 비용이 시술비에 포함되는지, 급여 적용 여부 |
| 치료재료비(생검용 탐침, 진공 세트, 지혈용 재료) | 병변 수와 사용한 재료의 종류 | 재료비가 별도인지, 병변 수에 따라 추가되는지 |
| 병리검사비(떼어낸 조직의 판독) | 채취한 조직의 수와 검사 범위 | 병리검사비가 견적에 들어 있는지 |
| 마취·관찰·입원 | 국소마취인지 수면마취인지, 당일 귀가인지 관찰이나 입원이 필요한지 | 마취 방식과 관찰이 필요한 의학적 이유 |
병변 개수와 크기가 비용에 미치는 영향
개수는 가장 직관적인 요인입니다. 병변이 둘 이상이면 바늘을 넣는 횟수와 시술 시간이 늘고, 떼어낸 조직마다 병리검사가 따로 붙을 수 있습니다. 다만 가까이 있는 병변은 한 번 삽입으로 함께 제거하기도 하므로 개수만큼 단순히 곱해지지는 않습니다.
크기는 비용과 시술 방법을 함께 좌우합니다. 큰 병변일수록 떼어낼 조직이 늘어 시술이 길어지고, 크기와 위치에 따라서는 진공보조절제로 한 번에 다 떼어내기 어려워 수술적 절제가 더 맞을 수 있습니다.
가격을 미리 확인하는 방법
- 건강보험심사평가원 누리집과 모바일 앱 '건강e음', 국민건강보험공단 비급여 정보 포털에서 비급여 가격을 조회할 수 있습니다. 공개 항목 이름이 병원 견적서의 항목 이름과 다를 수 있으니, 견적을 표의 항목별로 받아 어느 공개 항목에 해당하는지 맞춰 봅니다.
- 의료기관은 비급여 항목과 가격을 접수창구 등에 책자나 게시물로 갖춰 두고, 홈페이지가 있으면 홈페이지에도 따로 고지합니다. 상담 전에 고지 내용을 먼저 봅니다. 의료법에 따라 고지한 비급여 진료비는 비용 안내의 비용 표, 유방외과 항목에서 볼 수 있습니다. 해당 시술의 고지 금액은 범위로 나와 있으므로 유도 초음파, 치료재료, 병리검사, 마취가 그 범위에 들어 있는지 상담 때 함께 확인합니다.
조직검사가 먼저인 이유
비용을 따지기 전에 절제 자체가 필요한지부터 봐야 합니다. 유방암 진단에 가장 널리 쓰이는 일차 조직검사는 총생검(중심침생검)이고, 진공보조생검은 유방촬영에서만 보이는 미세석회화나 MRI에서만 보이는 비종괴성 병변처럼 정밀하게 조직을 얻어야 할 때 우선 고려됩니다. 총생검에 주로 쓰는 14게이지 바늘보다 굵은, 주로 8게이지나 11게이지 바늘로 한 번에 약 5배의 조직을 얻기 때문입니다. 이런 병변은 유방촬영(입체정위)이나 MRI 유도 장비가 필요해 시행할 수 있는 기관이 제한될 수 있습니다.
2026년 8월 한국유방암학회와 대한유방갑상선외과의사회가 발표한 진공보조절제술 진료권고안은 절제 전에 중심침생검이나 진공보조생검으로 조직 진단을 먼저 하는 것을 원칙으로 두었습니다. 조직 진단 없이 영상만 보고 바로 절제하는 것은 영상에서 전형적인 양성 병변인 경우처럼 제한적인 상황에서만 예외로 봅니다. 조직검사에서 양성(B2)으로 확인되고 영상검사와 병리검사 결과가 일치하면 추적관찰이 원칙이고, 통증이나 불편감이 있거나 혹이 만져지거나 미용상 문제가 있거나 크기가 의미 있게 커진 경우, 그리고 충분한 설명을 들은 뒤 본인이 제거를 원하는 경우에 절제를 선택적으로 고려합니다.
병리 분류가 달라지면 권고도 달라집니다. 추가적인 판단이 필요한 B3 병변은 일률적으로 진공보조절제를 하거나 모두 수술하는 대신 위험도에 따라 관찰, 진공보조절제, 수술 가운데 적절한 방법을 고르도록 했습니다. 암이 의심되는 B4 병변은 정확한 확진과 치료계획 수립을 위해 수술적 절제를 우선 고려하고, 치료 목적의 진공보조절제는 권하지 않았습니다. 암으로 확인된 B5 병변에도 진공보조절제를 표준 수술의 대체 수단으로 일상적으로 쓰는 것은 권하지 않았습니다. 권고안 발표 내용에는 건강보험 급여·심사나 보험금 지급, 의료분쟁의 법적 판단 기준으로 만든 문서가 아니라는 점도 명시돼 있습니다.
따라서 '혹이 있으니 떼자'가 아니라 '조직검사로 성격을 확인하고 그 결과에 따라 지켜볼지 뗄지 정한다'는 순서가 맞습니다. 절제를 고려하시는 분이라면 양성 결과지가 있는지, 영상 소견과 병리 결과가 일치하는지, 절제를 권하는 이유가 무엇인지 세 가지를 먼저 확인하면 됩니다.
당일 귀가와 입원은 시술 내용에 따라 다릅니다
국소마취만으로 시행하는 유방 바늘 조직검사는 대개 외래에서 진행하며 금식이 필요하지 않은 경우가 많습니다. 다만 생검인지 절제술인지와 관계없이 진정·마취 방식과 환자 상태에 따라 금식과 관찰이 필요할 수 있으므로, 음식과 물 섭취 가능 여부는 시술기관의 안내를 확인해야 합니다. 절제 범위와 동반질환, 시술 뒤 출혈 상태에 따라서는 일정 시간의 관찰이나 입원이 필요할 수도 있습니다. 입원이 권해진다면 그 의학적 이유를 물어보는 것이 좋습니다.
복용 중인 약도 미리 알려야 합니다. 아스피린, 항응고제, 항혈소판제 같은 약은 조직검사 전 일정 기간 복용을 중단할 필요가 있을 수 있는데, 중단할지와 며칠 중단할지는 그 약을 처방한 의사와 시술 의료진이 함께 정합니다. 혼자 끊으면 약을 먹는 원래 이유인 혈전이나 심장·뇌혈관 질환이 위험해질 수 있으므로 임의로 중단하지 않습니다.
실손보험이 보는 기준
실손보험 지급 여부는 미리 단정할 수 없습니다. 심사에서는 그 시술이 의학적으로 필요했는지를 따지므로, 미용 목적이거나 진료기록에 남은 객관적인 의학적 근거 없이 받은 절제는 치료 필요성을 인정받지 못할 수 있습니다. 앞에서 본 진료권고안이 충분한 설명을 들은 뒤 본인이 원하는 절제를 선택지로 둔 것은 진료에서의 판단이고, 보험금을 지급할지는 이와 별개로 심사됩니다. 받는 금액도 가입 시기와 특약, 입원·통원 구분에 따라 자기부담 비율과 한도가 달라지므로, 시술 전에 가입한 보험사에 비급여 보상 범위를 물어 두는 편이 좋습니다.
보험사가 무엇을 보는지는 공개된 자료로 짐작할 수 있습니다. 금융감독원이 2026년 1월 공개한 분쟁조정 사례는 유방 병변이 아니라 호흡기 질환의 요양병원 치료와 코 수술에 관한 것이었지만, 판단의 원칙은 그대로 참고가 됩니다. 비급여 치료의 실손보험금이 지급되려면 치료가 필요하다는 의사 소견뿐 아니라 객관적인 의학적 증거가 뒷받침돼야 하고, 실제 사례에서는 치료 필요성을 보여 주는 검사 결과 같은 자료가 없어 지급되지 않았습니다. 유방 병변에서는 초음파나 유방촬영 기록, 조직검사 결과지, 절제를 결정한 이유가 적힌 진료기록이 서로 맞게 갖춰져 있는지가 그런 자료에 해당합니다.
DB손해보험이 공개한 보험금 지급사유 조사대상 선정기준에는 유방질환 항목이 따로 있습니다. 조직검사 없이 초음파만 시행한 뒤 수술한 경우, 특별한 사유 없이 입원치료를 한 경우, 짧은 기간에 통상의 수술 횟수를 벗어나 수술한 경우, 비용이 평균가격을 현저하게 초과하는 경우가 추가 확인 대상으로 제시돼 있습니다. 질환별 기준과 별도로 둔 공통사항에는 과거 진단이나 치료 이력 없이 처음 방문해 수술한 경우, 비급여 수술비 등 의료비가 현저하게 과다한 경우가 들어 있습니다. 또 비급여 진료비가 공시한 가격보다 합리적인 사유 없이 현저히 높고 영수증 허위 발행 같은 보험사기가 의심되는 경우, 그 예로 실손보험 가입을 이유로 합리적인 이유 없이 같은 항목 값을 환자마다 달리 받는 경우도 일반 조사 기준에 들어 있습니다. 이는 해당 회사의 조사 기준이며 보험사마다 다를 수 있고, 조사 대상이라는 이유만으로 보험금이 거절되는 것은 아닙니다. 가격을 물을 때는 고지된 금액과 견적이 같은지도 확인합니다.
청구 서류와 발급 시점
입원인지 통원인지, 청구 금액이 얼마인지에 따라 기본으로 내는 서류가 달라집니다. 그래서 가입한 보험사나 생명보험협회·손해보험협회의 청구서류 안내에서 미리 확인해 두고, 진료비 계산서·영수증과 진료비 세부산정내역서는 수납할 때 받아 둡니다. 세부산정내역서에 비급여 항목이 항목별로 적혀 있어야 하므로 총액만 적힌 영수증으로 대신하지 않습니다. 병리 결과지는 결과가 확정된 뒤에 발급받으면 됩니다. 제출은 전산으로도 할 수 있습니다. 2025년 10월 25일부터 의원과 약국을 포함한 모든 요양기관이 실손보험 청구 전산화 대상이어서, 가입자가 실손24 앱이나 홈페이지에서 청구를 신청하면 연계된 기관의 계산서·영수증, 세부산정내역서, 처방전이 보험사로 전자 전송됩니다. 연계되지 않은 기관이면 앱의 '참여 요청하기'로 연계를 요청할 수 있고, 그 밖의 서류는 보험사 안내에 따라 제출합니다.
보험사가 지급을 거절했는데 사유가 납득되지 않으면 금융감독원에 분쟁조정을 신청할 수 있습니다.
위험과 한계, 상담 때 물어볼 것
비용과 보험만 보다가 놓치기 쉬운 것이 시술 자체의 한계입니다. 조직검사는 떼어낸 조직만 보기 때문에 결과가 영상 소견과 맞지 않으면 재검사나 수술적 절제가 필요할 수 있습니다. 진료권고안도 시술 뒤에 영상과 병리 결과가 일치하는지 다시 평가하고 필요하면 추가 조직검사나 수술을 검토하라고 합니다. 이와 별개로 국가암정보센터는 보이는 병변이 시술로 다 제거되면 나중에 수술이 필요해졌을 때 위치를 찾기 어려울 수 있다며, 수술 가능성이 있으면 작은 금속 클립을 넣어 위치를 표시해 두도록 안내합니다. 이 병변을 조직검사부터 할지 절제까지 한 번에 할지, 크기와 개수로 볼 때 진공보조절제와 수술적 절제 중 어느 쪽이 맞는지도 상담에서 함께 묻습니다.
합병증으로는 통증, 출혈, 피가 고여 부어오르는 혈종과 멍이 있습니다. 초음파 유도 조직검사 전반에서 통증은 가장 흔한 가벼운 부작용, 출혈은 가장 흔한 심한 부작용으로 안내됩니다. 소량 출혈은 대개 압박으로 멎지만, 출혈이 멈추지 않고 늘어나면 추가 검사나 수술이 필요할 수 있습니다. 굵은 바늘로 많은 조직을 떼는 만큼 시술 뒤 충분한 압박 지혈이 중요하고, 멍과 혈종이 가라앉는 데는 시간이 걸릴 수 있습니다. 어떤 증상이 생기면 다시 와야 하는지는 시술 전에 안내받습니다.
가슴 보형물이 있는 분이라면 바늘이 보형물에 닿지 않도록 초음파로 보면서 시술하는지, 시술 뒤 초음파로 보형물 상태를 함께 확인하는지 시술 전에 물어봅니다. 가슴성형과 같은 날 받는다면 미용 수술 비용과 생검·절제 비용이 영수증과 세부산정내역서에 따로 적혀 있어야 합니다. 가슴성형처럼 외모 개선이 목적인 수술 비용은 실손보험으로 보상되지 않기 때문입니다. 진공보조 유방생검의 진행 과정과 가슴성형 전후의 시술 안내는 진공보조 유방생검 검사 안내에, 유방 혹의 성격을 확인하는 검사 흐름은 유방암 초음파 검사 안내에 이어서 정리돼 있습니다.
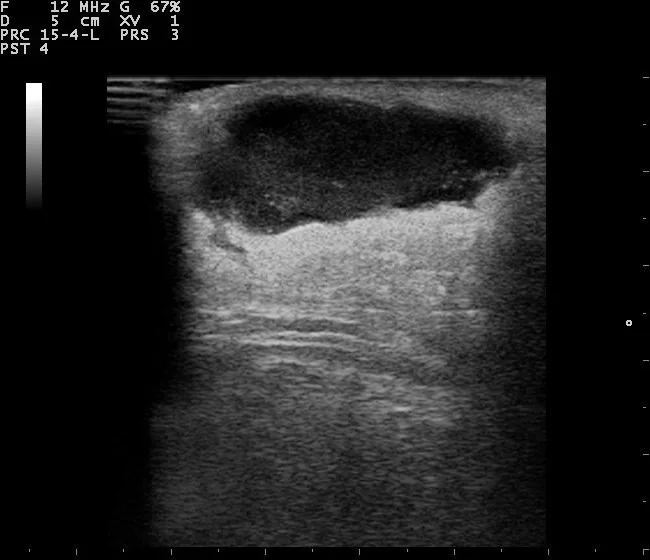
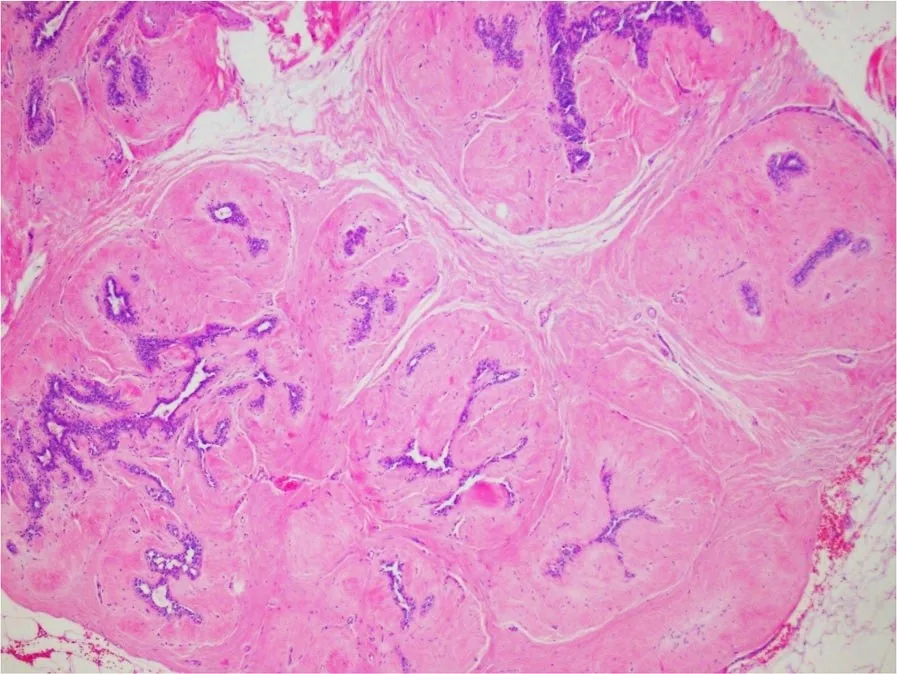
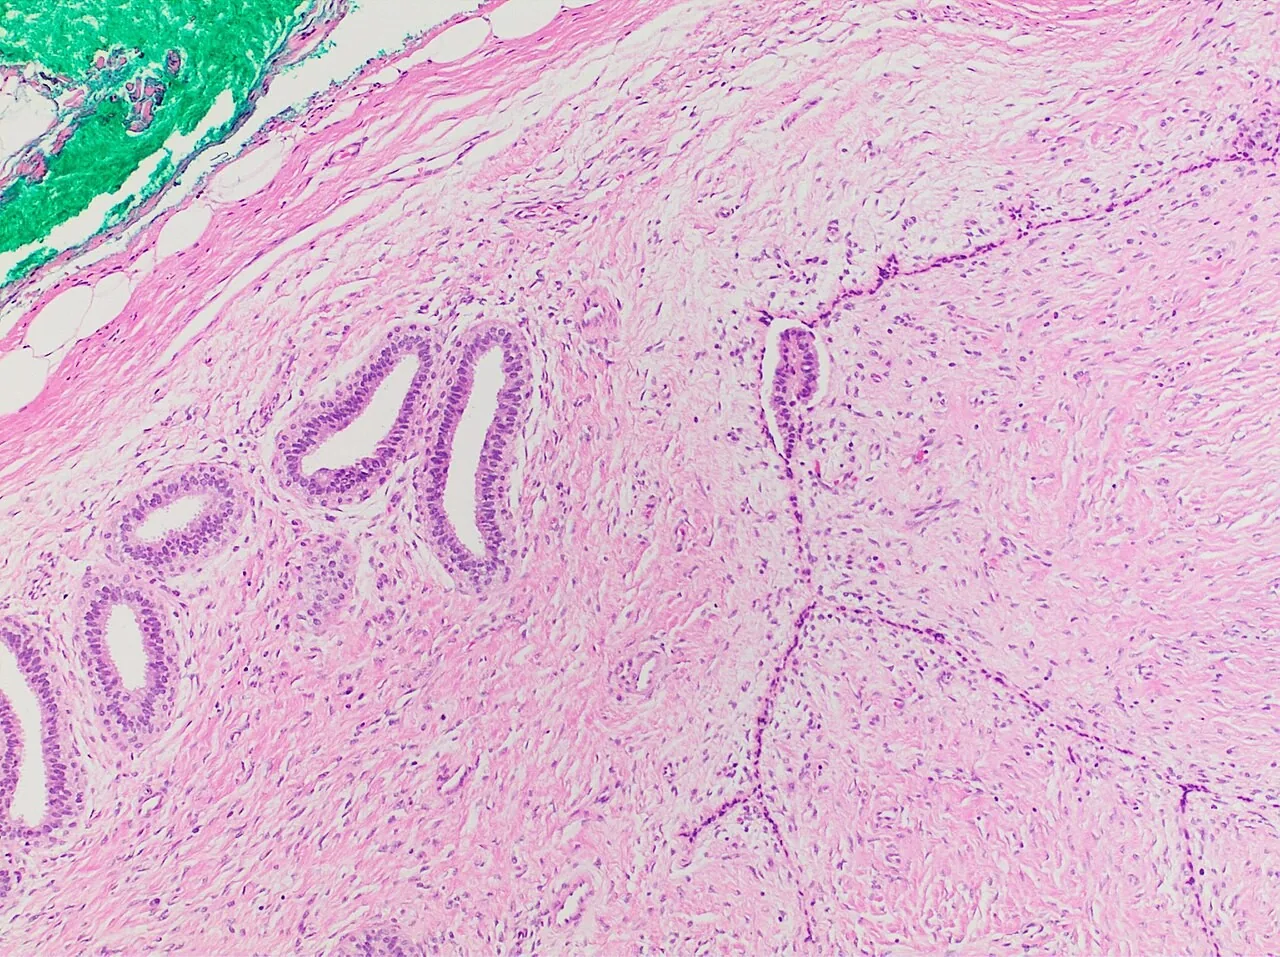
이미지 출처: 대표 이미지 Ultrasound image of breast 110321112305 1125390 Nevit Dilmen talk, Wikimedia Commons, CC BY-SA 3.0; 그림 1 Micrograph of a fibroadenoma Asra N. Shaik, Julie J. Ruterbusch, Eman Abdulfatah, Resha Shrestha, M. H. D. Fayez Daaboul, Visakha Pardeshi,Daniel W. Visscher, Sudeshna Bandyopadhyay, Rouba Ali-Fehmi and Michele L. Cote, Wikimedia Commons, CC BY 4.0; 그림 2 Histopathology of fibroadenoma with variable gland compression Mikael Häggström , M.D. Author info, Reusing images, Conflicts of interest: None Mikael Häggström , M.D. Consent note : Consent from the patient or patient's relatives is regarded as redundant, because of absence of identifiable features List of HIPAA identifiers in the media and case information See also HIPAA case reports guidance ., Wikimedia Commons, CC0.
자주 묻는 질문
조직검사만 먼저 하고 나중에 절제하면 비용이 두 번 드는 것 아닌가요?
검사와 절제를 따로 받으면 각각 비용이 생기는 것은 맞습니다. 그래도 두 단계를 합칠지는 비용이 아니라 영상 소견을 보고 의료진과 정할 일입니다. 바로 절제한다면 그렇게 결정한 영상 소견이 진료기록에 남는지 확인합니다.
입원으로 처리하면 실손보험을 더 받을 수 있다고 들었는데 맞나요?
실손보험은 입원과 통원의 보상 한도가 따로 정해져 있어 그런 말이 돌지만, 입원으로 인정되는지는 입원이 실제로 필요했는지를 따로 심사합니다. 본문에서 본 보험사 조사 기준에도 특별한 사유 없는 입원이 들어 있습니다. 관찰이나 입원은 의학적 이유가 있을 때 의료진이 결정할 일이지, 보험을 이유로 선택할 일은 아닙니다.
시술 뒤 조직검사에서 암이 나오면 비용과 보험은 어떻게 되나요?
이미 받은 시술의 비용이 암 진단 뒤에 자동으로 다시 분류되거나 환급되지는 않습니다. 이후 치료에 대한 건강보험 적용과 실손보험·암보험 보상은 각각 따로 확인해야 합니다.
보험사가 조직검사 결과지 외에 진료기록까지 요구하는데 내야 하나요?
보험사는 치료 목적과 지급사유를 확인하기 위해 관련 진료기록을 요청할 수 있습니다. 요청 이유와 필요한 기록의 종류·기간을 확인하고, 해당 청구와 관련된 자료를 준비하세요. 범위가 불명확하면 보험사에 설명을 요청할 수 있습니다.
참고 자료
- 유방암: 진단방법 · 국가암정보센터(국립암센터) · 2026
- 초음파를 이용한 세포조직검사 · 질병관리청 국가건강정보포털 · 2026
- 항목별 가격 정보(검색어: 진공보조) · 국민건강보험공단 비급여 정보 포털 · 2026
- 한국유방암학회·대한유방갑상선외과의사회, 유방병변 VAE 한국형 진료권고안 발표 · 헬스경향 · 2026
- 내가 받을 비급여 진료 가격, 심평원 홈페이지에서 확인하세요 · 보건복지부 · 2025
- 의학적 증거가 뒷받침되지 않는 비급여 치료의 실손보험금 부지급 사례 · 금융감독원 분쟁조정 사례 · 2026
- 실손보험 청구 전산화가 의원·약국을 포함하여 확대 시행됩니다. · 금융위원회 · 2025
- 보험금 지급사유 조사대상 선정기준 · DB손해보험 · 2024
관련 페이지
이 글은 공개된 의학 자료와 공식 기관 문서를 바탕으로 정리한 일반 정보입니다. 개인의 상태와 병력에 따라 판단과 치료 방법이 달라질 수 있으니 진료 상담에서 확인하세요. 글 작성과 자료 정리에 AI 도구를 활용했습니다. 병원 사진이 아닌 이미지는 출처를 밝힌 공개 라이선스 자료이며, 이 병원의 환자나 치료 결과가 아닙니다.